

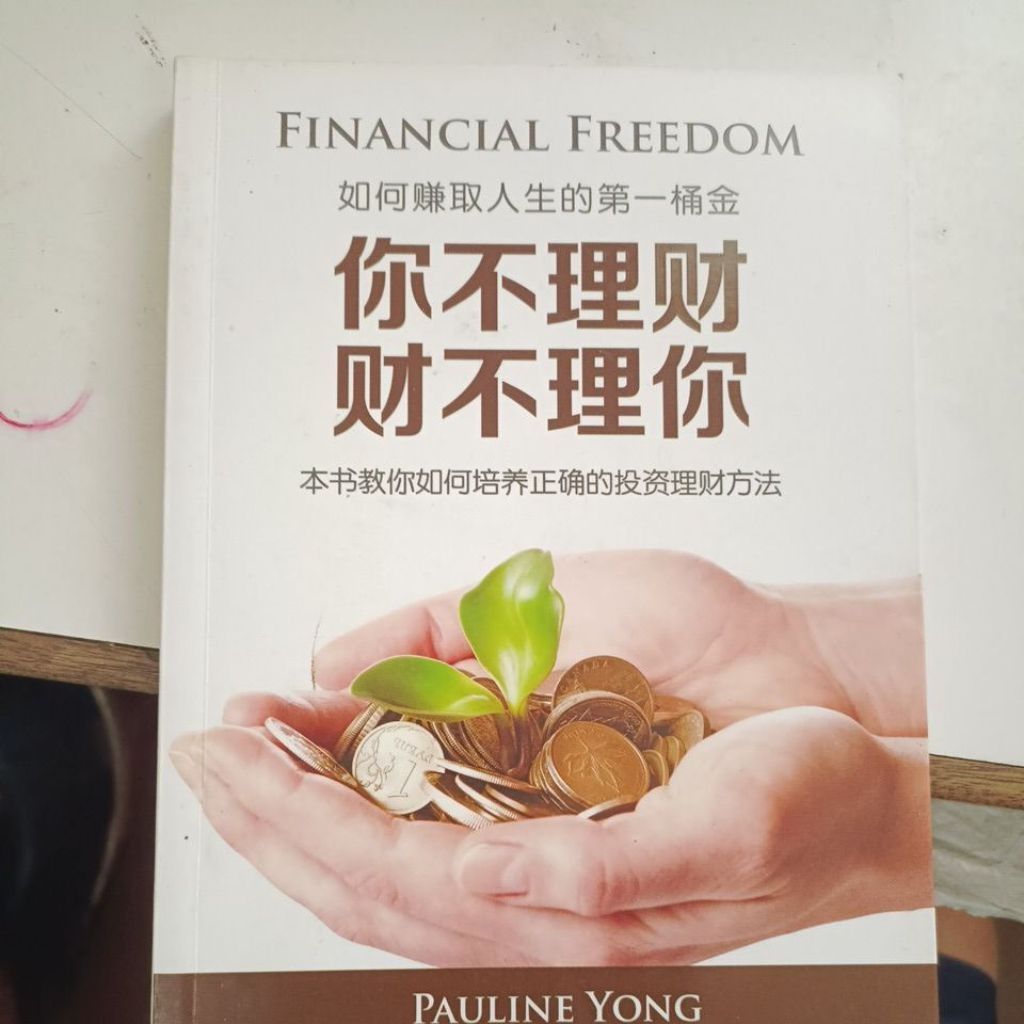
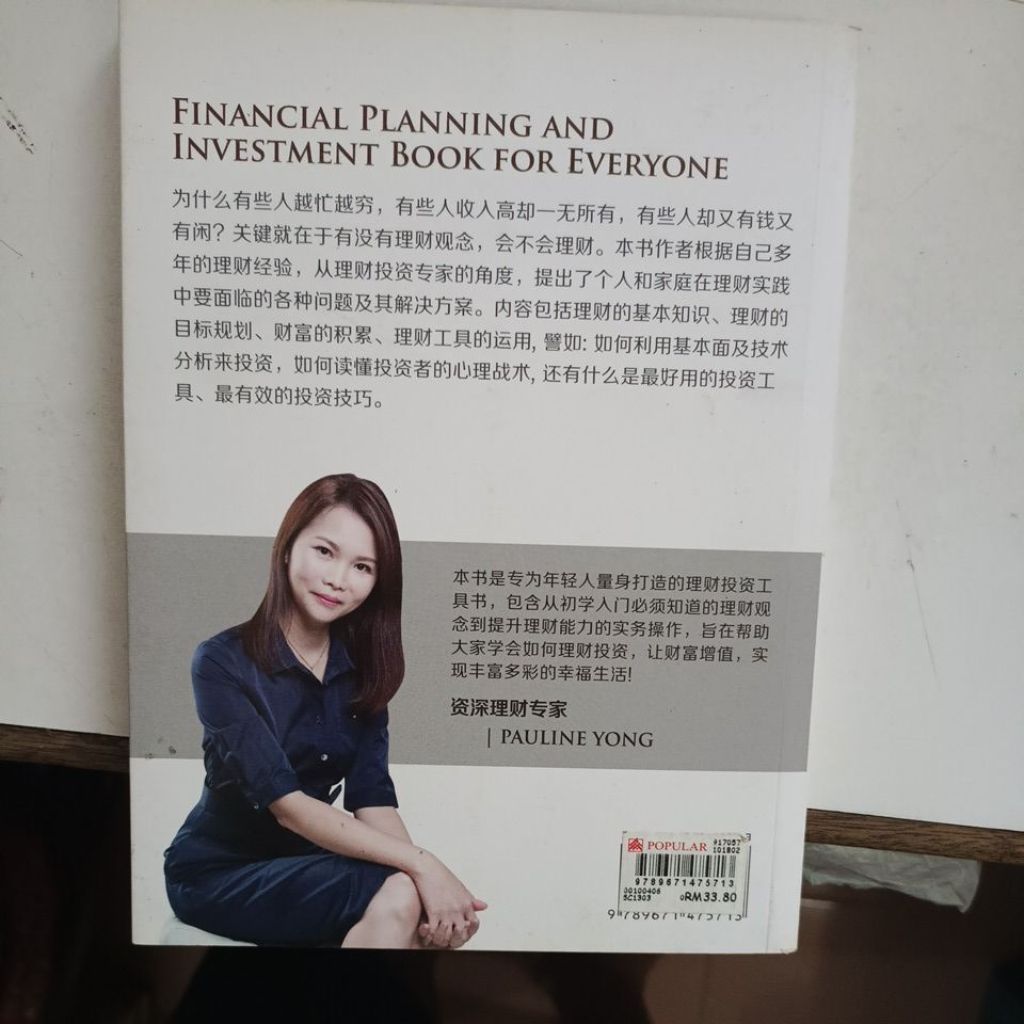
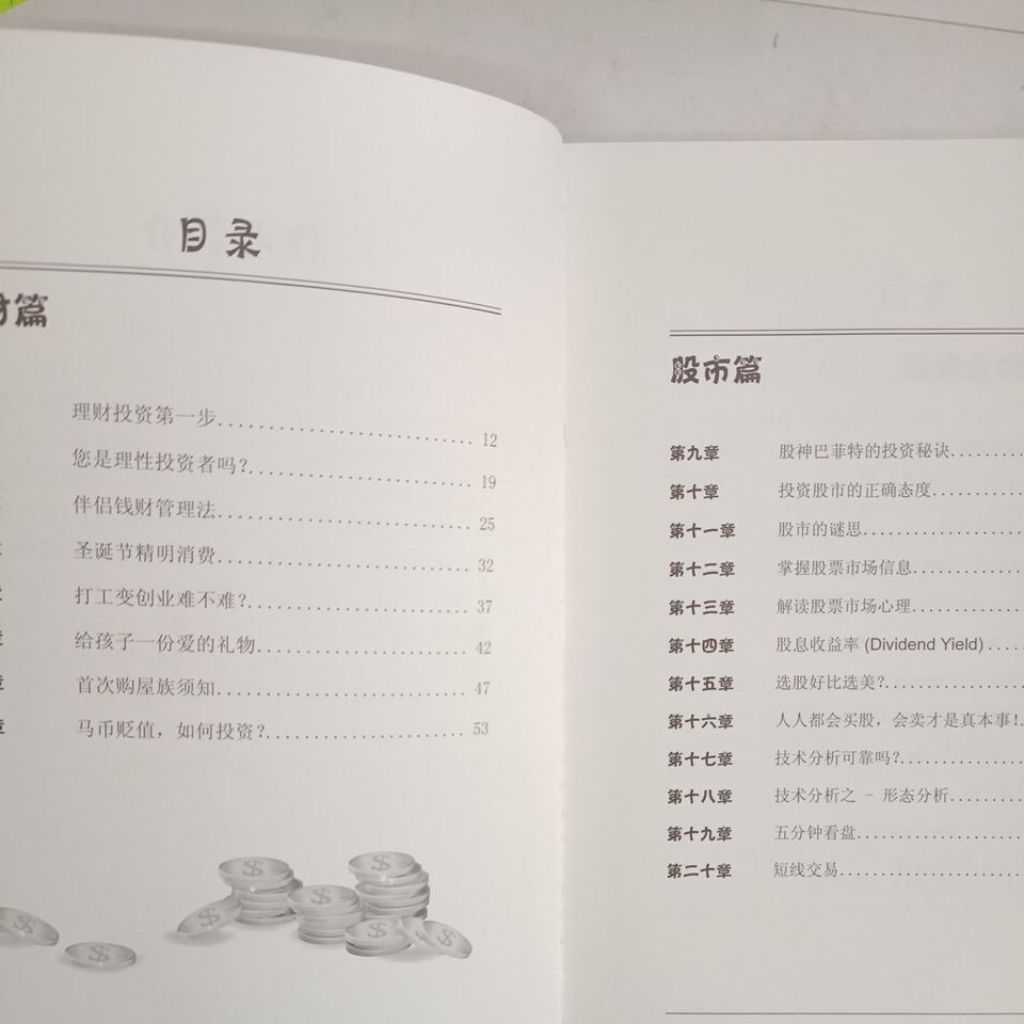
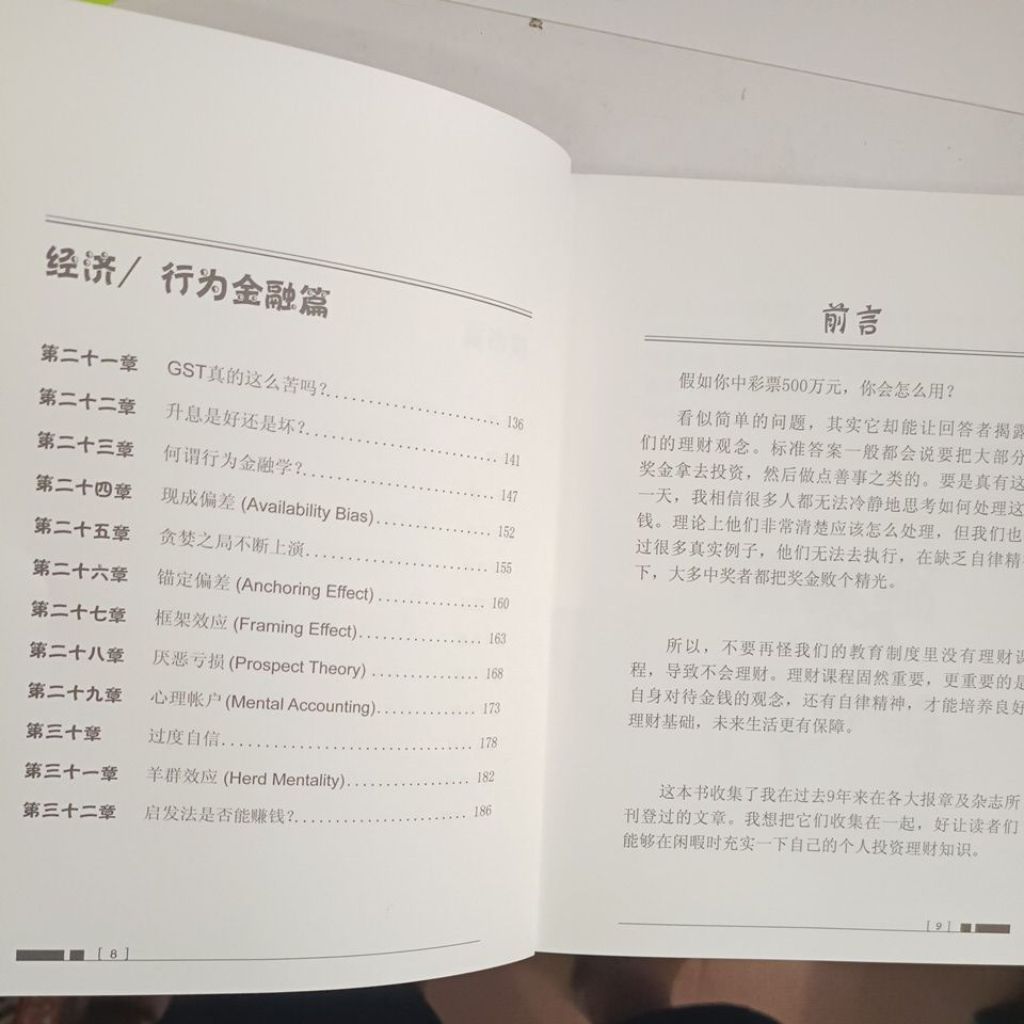
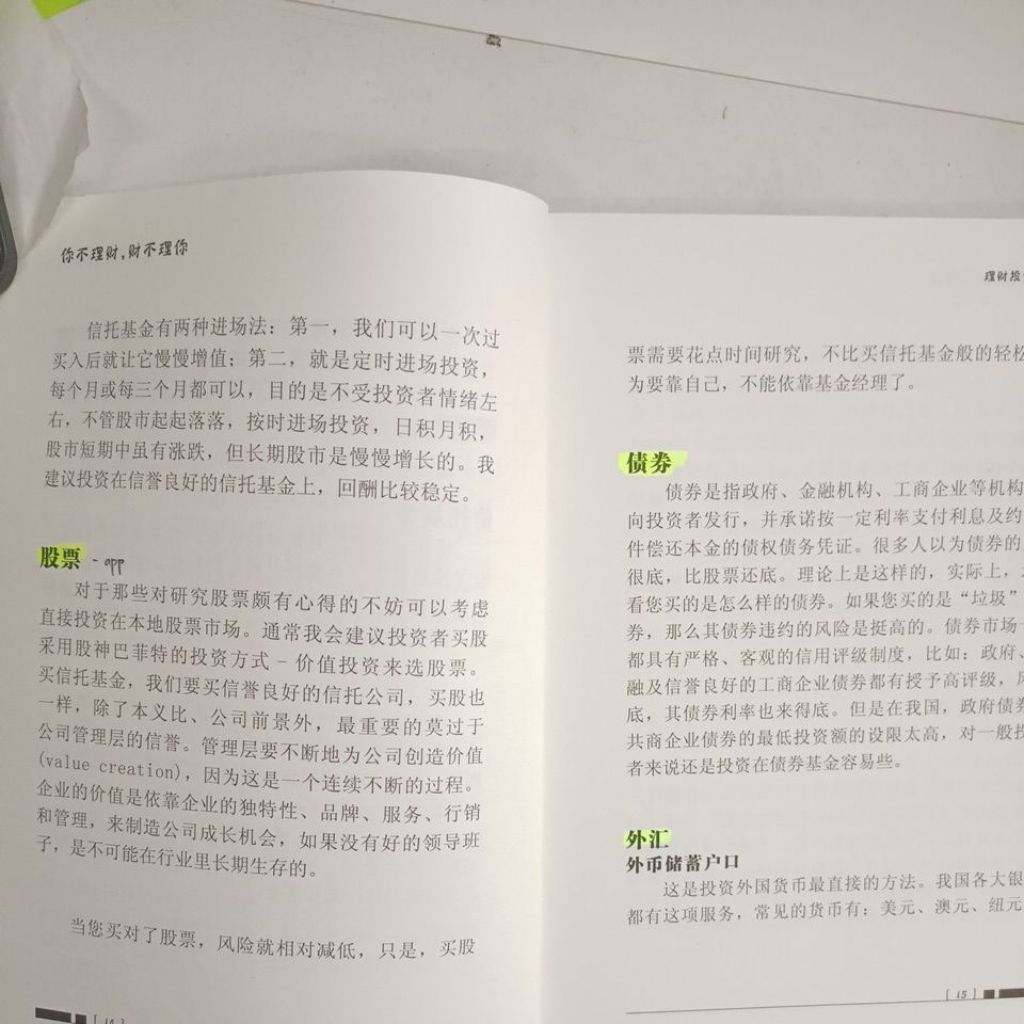
F12/ 《你不理财,财不理你/Pauline Yong(杨东红)著/经典理财入门书/财务自由/资產管理/二手USED/简体/少许荧光笔记/品相B
- Regular price
- RM 15.00
- Sale price
- RM 15.00
- Regular price
-
RM 0.00
Worldwide shipping
Secure payments
Authentic products
Share
马来西亚理财投资专家 Pauline Yong(杨东红) 撰写的经典理财入门书——《你不理财,财不理你:如何赚取人生的第一桶金》。这本书旨在帮助读者告别盲目消费与“越忙越穷”的恶性循环,培养正确的财务规划观念。 [1, 2]
要实现书中提及的“财务自由”并赚取第一桶金,您可以遵循以下 4 步机械化行动序列:
1. 管理现金流:记账与强制储蓄
追踪开支:连续 30 天记录每一笔消费,明确区分“需要”(如房租、食物)与“想要”(如娱乐、奢侈品)。
先存后花:采用“发薪日扣款法”。每月薪水到账后,立即将至少 10%–20% 的资金自动转入独立储蓄账户,剩余部分再用于日常开销。
2. 建立财务安全网:备足紧急预备金
储备额度:在低风险且流动性高的账户中,存入能够维持 3 至 6 个月 基本生活开销的现金。
应对风险:该笔资金专用于应对突发状况(如失业、突发医疗费用或重大维修),切勿用于任何投资或消费。 [1]
3. 清理高利贷:优化债务结构
消灭坏债:优先偿还所有高利率债务,特别是信用卡卡债。卡债的高额复利会严重吞噬您的财富积累能力。
滚雪球还款:将额外资金集中用于清偿金额最小或利率最高的单笔债务,按顺序逐个击破。 [1]
4. 迈向财务自由:启动资产配置
持续理财教育:在投入资金前,先投资自己的大脑。了解股票、基金、债券等基本投资工具的风险与收益特征。
打败通货膨胀:通过定投低成本的指数基金(ETF)或高股息蓝筹股,利用时间与复利效应让财富自发增值,逐步构建属于您的“被动收入体系”。
×